فرط الملاءمة في باك تست الروبوت: منحنى مثالي يخفي المخاطر
· آخر تحديث
يحدث فرط الملاءمة في باك تست روبوت التداول عندما يُضبط النظام على ضجيج البيانات التاريخية بدلاً من نمط سوق قابل للتكرار. قد تكون النتيجة منحنى رأس مال شديد السلاسة، وربحية تبدو قوية، وانخفاضاً محدوداً، ثم تفشل عند بيانات جديدة أو تنفيذ حي. لذلك يجب التعامل مع باك تست الروبوت كفرضية تُختبر بالضغط، وباختبارات خارج العينة وحساسية المعايير، لا كدليل على أداء مستقبلي.
ما فرط الملاءمة في الباك تست؟ ولماذا يهم روبوتات التداول؟
فرط الملاءمة في الباك تست يعني أن منطق روبوت التداول أو معاييره ضُبطت بدقة زائدة على الفترة التاريخية نفسها المستخدمة للتقييم. وكلما زاد عدد التجارب والفلاتر وتركيبات المعايير، أصبح العثور على نتيجة جميلة، لكنها عشوائية جزئياً، أسهل.
عملياً، لا تكمن المخاطرة فقط في أن يكون الباك تست ضعيفاً. المخاطرة الأكبر أن يبدو أفضل من اللازم. المنحنى قليل التذبذب، أو الانخفاض المنخفض بشكل غير معتاد، أو الأرباح المنتظمة في معظم الأشهر، كلها أسباب لطلب تحقق أعمق.
كيف قد يصنع تحسين روبوت التداول في MT5 منحنى هشاً؟
يستطيع مختبر الاستراتيجيات في MetaTrader 5 تشغيل روبوت التداول مرات عديدة باستخدام مجموعات مختلفة من المعايير، ثم اختيار أقوى التركيبات. هذه أداة مفيدة للبحث، لكنها من دون اختبار خارج العينة قد تنتج نتيجة ملائمة للماضي أكثر من اللازم. يوضح دليل MetaTrader الرسمي أن التحسين يشغّل الاستراتيجية عدة مرات بمجموعات مختلفة من المعايير.
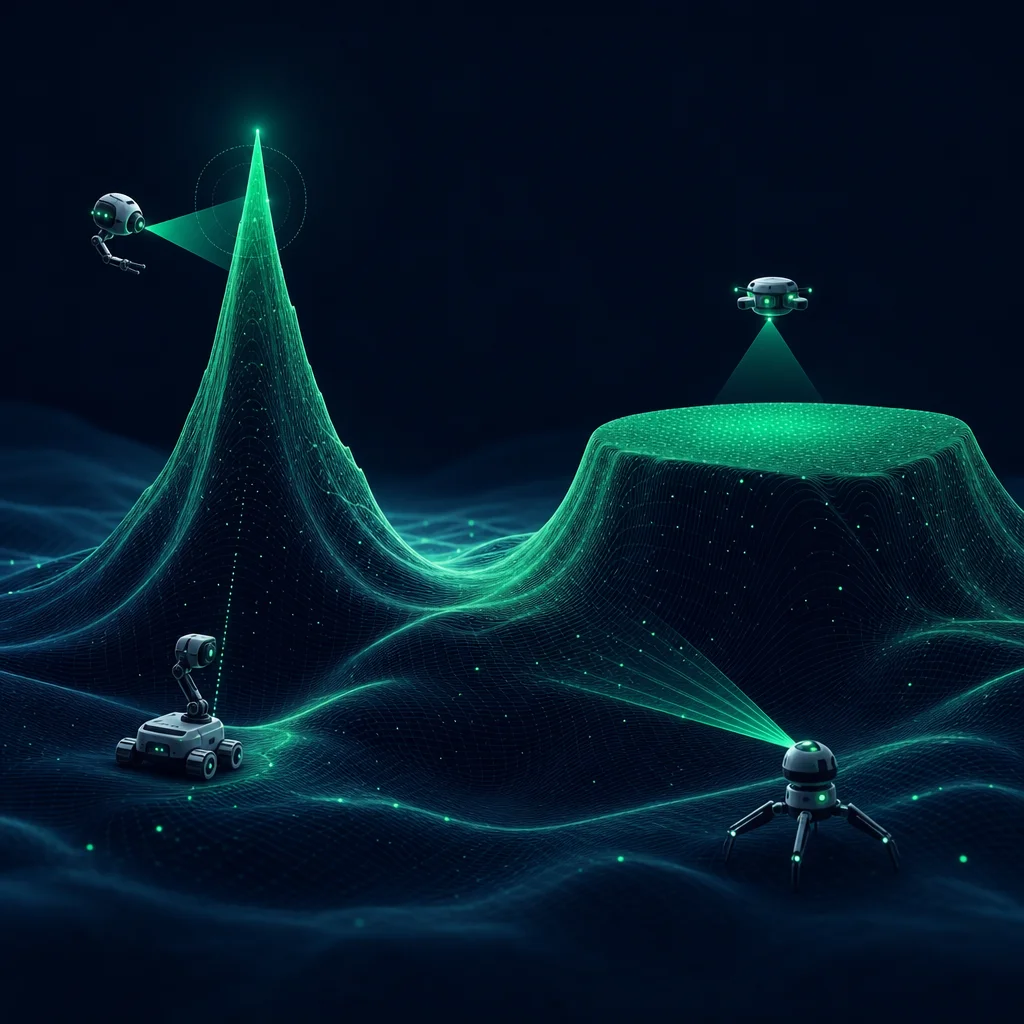
تزداد المشكلة عندما يختار المستخدم ببساطة «أفضل تشغيل». يوضح مقال على MQL5 عن سطح التحسين أن التركيز على قمة واحدة قد يكون مضللاً، لأن تغييراً صغيراً في المعايير أو في نظام السوق قد يضر النتيجة سريعاً. لذلك يهم شكل المنطقة المحيطة بالمعايير، لا الرقم النهائي في أفضل تشغيل.
قائمة عملية لاكتشاف باك تست روبوت تداول مفرط الملاءمة
هذه القائمة مخصصة لمستخدمي روبوتات التداول على MT5. هدفها ليس قبول النظام أو رفضه بسرعة، بل فصل النتائج التي تستحق البحث عن النتائج التي تبدو هشة.
- قسّم الاختبار إلى فترة داخل العينة وفترة خارج العينة؛ اختر المعايير على الجزء الأول فقط، واترك الجزء الثاني من دون لمس.
- إذا غيّر تعديل صغير في المعايير الربح أو الانخفاض أو عدد الصفقات بشكل حاد، فتعامل مع النتيجة على أنها هشة.
- استخدم تكاليف تداول أقرب إلى الواقع: السبريد، والعمولة، والانزلاق السعري، والسواب، وتأخير التنفيذ يجب أن تكون قريبة من شروط الوسيط.
- لا تقرأ صافي الربح وحده؛ راجع الانخفاض، وفترات البقاء دون أعلى قمة، وعدد الصفقات، والأشهر الخاسرة، وتوزيع الربح والخسارة الشهري معاً.
- إذا كانت النتيجة تعمل على رمز واحد فقط، أو إطار زمني واحد، أو فترة قصيرة واحدة، فتعامل معها كفرضية لا كدليل كافٍ.
- بدلاً من اختيار أجمل منحنى، افحص ما إذا كانت نطاقات المعايير القريبة تعطي سلوكاً مشابهاً ومقبولاً.
عندما يبدو منحنى رأس المال مثالياً، ما المخاطر التي تبقى مخفية؟
قد يكون منحنى رأس المال السلس مفيداً، لكنه لا يثبت جودة النظام وحده. في باك تست روبوت التداول، السؤال الأهم هو: هل جاءت السلاسة من منطق مستقر، أم من ضبط الماضي بدقة زائدة؟
| إشارة في الباك تست | المخاطرة الخفية | السؤال الرقابي |
|---|---|---|
| ربح منتظم جداً | ربما استُبعدت السيناريوهات التاريخية السيئة | هل تُظهر فترة خارج العينة توزيعاً مشابهاً؟ |
| انخفاض منخفض جداً | قد يكون وقف الخسارة أو الفلتر أو توقيت الدخول مضبوطاً أكثر من اللازم | ماذا يحدث عند افتراض تكاليف تنفيذ أسوأ؟ |
| أفضل نتيجة عند نقطة معيار واحدة | قمة عشوائية على سطح التحسين | هل تنتج المعايير القريبة نتائج مقبولة أيضاً؟ |
| عدد صفقات منخفض | اعتماد زائد على عدد قليل من الصفقات التاريخية | إذا أُزيلت بضع صفقات كبيرة، هل تبقى النتيجة قابلة للدفاع؟ |
| تحسن كبير بعد فلاتر كثيرة | حرية أكبر للنموذج ومخاطر أعلى لملاءمة الضجيج | هل لكل فلتر فرضية اقتصادية أو سلوكية حقيقية؟ |
ماذا تكشف اختبارات خارج العينة وWalk-forward؟
اختبار خارج العينة يفحص كيف يتصرف روبوت التداول على بيانات لم تُستخدم عند اختيار معاييره. أما اختبار Walk-forward فيكرر الفكرة عبر نوافذ زمنية متعددة، لمعرفة ما إذا كان النظام مضبوطاً على مقطع تاريخي واحد فقط.
وجدت دراسة شملت 888 خوارزمية تداول أن مقاييس الباك تست الشائعة، بما فيها نسبة Sharpe، كانت محدودة القيمة في توقع الأداء خارج العينة. كما ارتبط المزيد من الباك تست بفجوة أكبر بين أداء داخل العينة وأداء خارج العينة. وهذا يتسق مع خطر فرط الملاءمة في الباك تست كما تعرضه هذه الدراسة حول الأداء خارج العينة.
كيف تقرأ LFP الباك تست كفرضية إحصائية؟
النهج الشفاف هو قراءة الباك تست لا كوعود ربح، بل كتقرير عن السلوك التاريخي. من هذا المنظور، يشكّل منحنى رأس المال، والانخفاض، وعدد الصفقات، والأسواق المتداولة، وفترات البقاء دون أعلى قمة، أجزاءً من صورة مخاطر واحدة.
بالنسبة إلى روبوت تداول متعدد الأسواق، لا تأتي المتانة من رسم جذاب واحد فقط. السؤال هو ما إذا كانت النتيجة تبقى قابلة للتفسير عبر الأسواق والفترات وتكاليف التداول الواقعية. بذلك يصبح تحسين روبوت التداول عملية لضبط المخاطر، لا بحثاً عن أجمل رقم.
أسئلة شائعة
- هل الباك تست الممتاز دائماً علامة على فرط الملاءمة؟
- لا. لكن الباك تست شديد السلاسة أو كثير التحسين يستحق تدقيقاً أعمق. تتحسن الثقة الإحصائية فقط إذا بقيت النتيجة مستقرة في اختبار خارج العينة، ومع افتراضات تنفيذ أسوأ، وبعد تغييرات صغيرة في المعايير.
- ما أفضل طريقة لتقليل فرط الملاءمة في باك تست روبوت التداول؟
- غالباً يكون الجمع بين اختبار خارج العينة، واختبار Walk-forward، وتحليل حساسية المعايير، وإدخال تكاليف تنفيذ أكثر واقعية، أفضل من الاعتماد على مقياس تحسين واحد. كما يوفر MT5 خيار Forward من أجل التحقق من نتائج التحسين على فترة لاحقة.
- هل يكفي عامل الربح المرتفع للثقة في روبوت التداول؟
- لا. يجب قراءة عامل الربح مع الانخفاض، وعدد الصفقات، والأشهر الخاسرة، وفترات البقاء دون أعلى قمة، ومدى الاستقرار عبر الأسواق.
- ما الفرق بين Walk-forward والباك تست العادي؟
- الباك تست العادي يقيّم عادة فترة تاريخية واحدة. أما Walk-forward فيختار المعايير على نافذة زمنية، ثم يختبرها على النافذة التالية. وتكرار هذه العملية يقلل اعتماد النتيجة على مقطع تاريخي واحد.
- هل توجد مشكلة إذا كان روبوت التداول يعمل جيداً على رمز واحد فقط؟
- ليس بالضرورة. لكن التركّز في رمز واحد قد يرفع الاعتماد على ظروف ذلك السوق تحديداً. لذلك ينبغي مراجعة سلوك النظام عبر فترات مختلفة من الرمز نفسه، وعلى أسواق مرتبطة عند الحاجة.
هذا المحتوى تعليمي، وليس نصيحة استثمارية. وجميع أرقام الأداء نتائج اختبار تاريخي لا تداول حي، ولا تضمن النتائج المستقبلية.